9月18日周五,现货黄金在美联储三年首次加息后的剧烈定价中交投,当前围绕4370美元附近波动,日内升幅约0.6%,距离4400美元整数关口仍有些许距离。美国10年期国债收益率仍在4.96%附近,周内高点触及5.04%。美原油自高位回落,当前在97美元附近交投。利率路径、能源溢价与无息资产持有成本在同一周内同时改写,构成当前黄金定价的核心矛盾。
美联储加息落地后的政策中值比决议本身更硬
近期联邦公开市场委员会以12比0投票,将联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是2023年以来首次加息。决议本身大体符合市场预先计价,真正改变曲线的是经济预测摘要。点阵图显示,18位提交预测的官员中有16位预计年内至少再加息一次,中值政策利率在2026年末与2027年末均为4.1%。这意味着官方路径不再把2027年写成降息年,而把利率在更高区间停留的时间拉长。美联储主席沃什在会后记者会上把逻辑说得很直白。他表示,通胀太高,而且持续太久;今夏数据并未显示潜在趋势已有实质改善。基于最新消费者物价与生产者物价推算,8月整体个人消费支出物价同比大约在3.6%,委员会预测全年整体个人消费支出物价为3.7%,次年降至2.3%,失业率维持在约4.1%,实际国内生产总值增速预测为今年2.3%、次年2.4%。沃什同时称,很难把当前广义金融条件描述为限制性,因此此次行动只是去掉一份宽松。市场随后把这句话读成:委员会并不认为自己已经把政策推到足够紧的位置。利率期货对美联储10月会议的计价大致在五成附近摇摆,12月累计再加一次的概率明显高于10月单次会议。对黄金而言,关键不在于下一次会议是否加息,而在于无风险利率在4%上方停留的时长。黄金不派息,持有成本随实际利率与名义收益率同步上升。美元指数升至七周高位,只是同一套定价在外汇端的映射,并非独立故事。原油回落打开黄金反弹窗口,但能源溢价并未消失
本周黄金得以从4235美元一带回升,直接触发器不是利率预期突然转松,而是原油价格自高位回落,带动美债收益率离开周内高点。沙特阿拉伯东西向输油管道上周遇袭后一度停运,该管道原本可将原油送往红海一侧,减少对霍尔木兹海峡的依赖。随后市场获悉,修复工作推进,部分出口改道,并在阿曼苏哈尔附近以船对船方式向亚洲炼厂追加货源。原油因此自高位回吐,10年期美债收益率自5.04%一线回落到4.96%附近。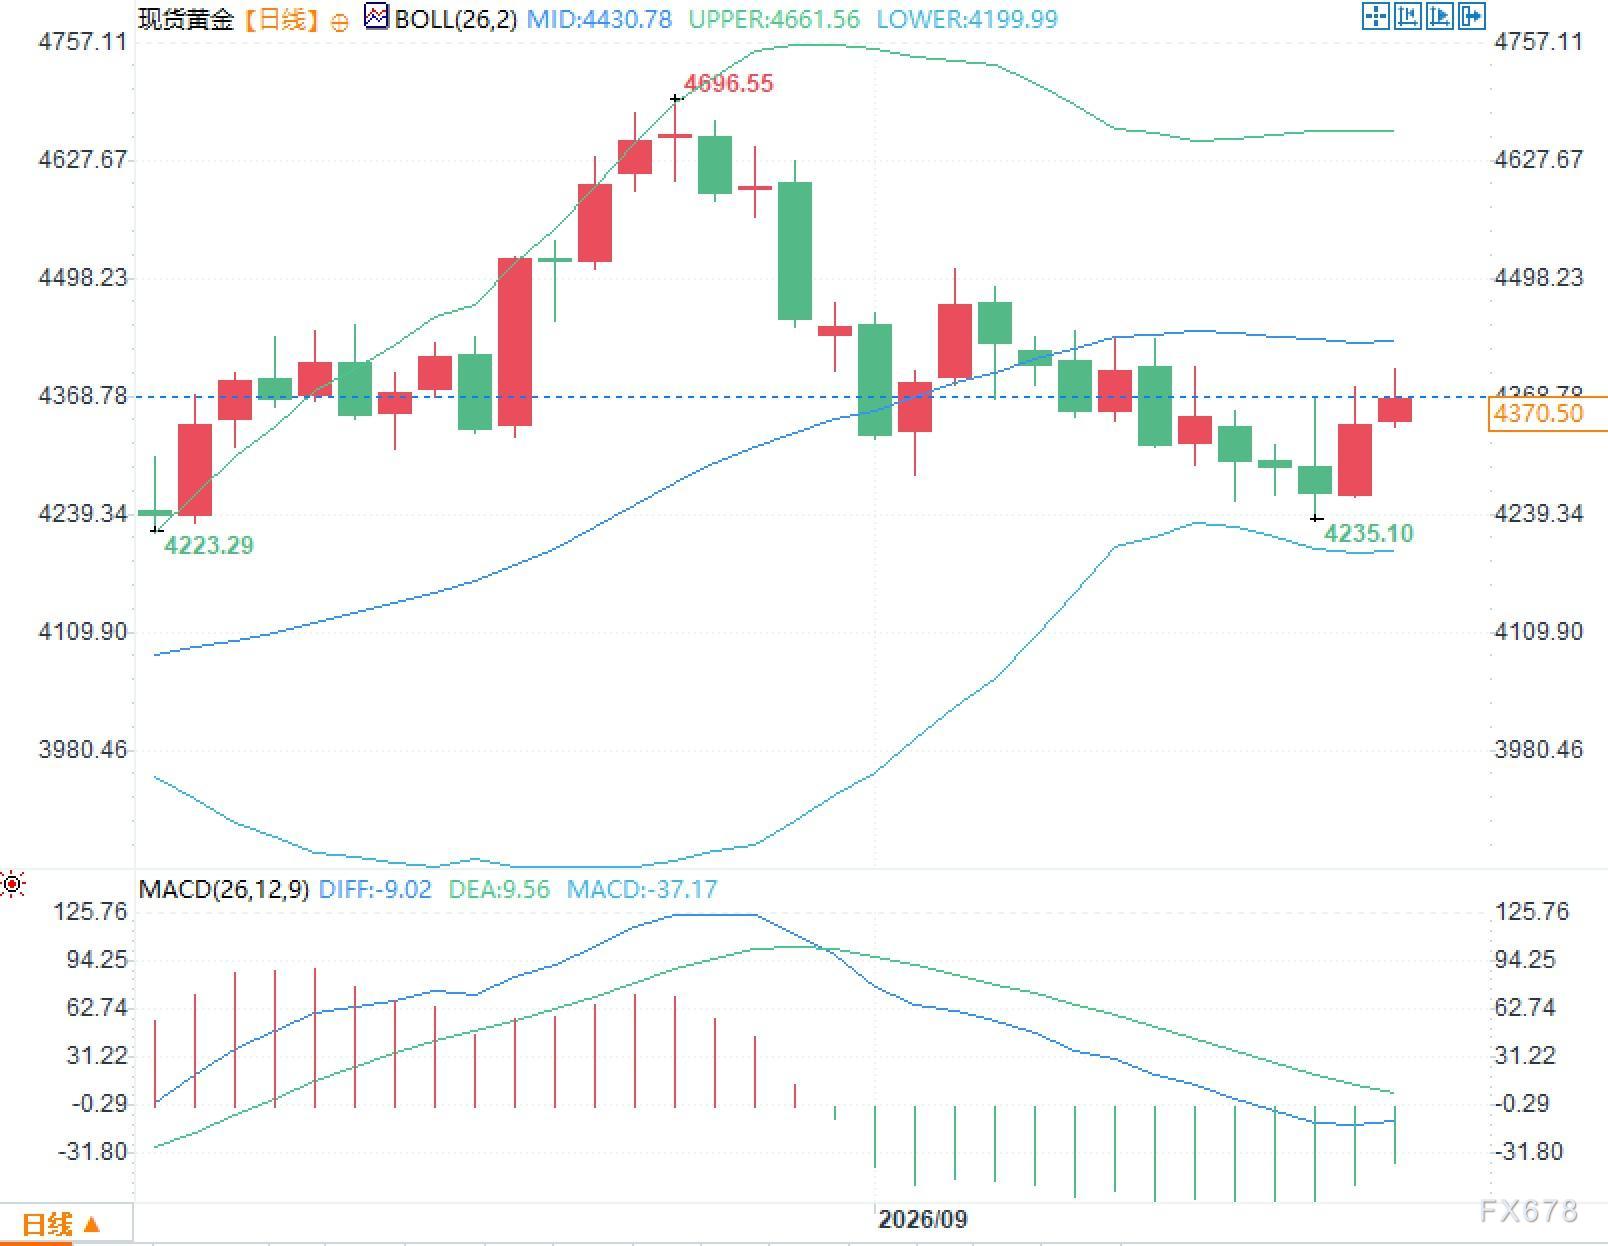 回落幅度仍有限。霍尔木兹海峡通航并未恢复常态,过境船舶数量明显低于近期均值,能源相关通胀风险没有从定价方程里删除。原油只要仍在高位区间徘徊,通胀预期就难以系统性下修,美债长端也就缺少持续回落的条件。黄金这波反弹,更像是对加息后过度反应的修正,叠加油价回吐带来的收益率喘息,而不是持有成本约束被解除。地缘日程将在下周继续进入能源溢价。联合国大会期间,美国总统预计于9月22日会见海湾合作委员会成员国领导人或外长,讨论中东冲突后续安排。美国总统近日称,伊方有意接触。此类表态本身不改变库存与运力,但会改写原油风险溢价的斜率,进而通过通胀预期与实际利率传导到黄金。外交降温若伴随油价更深回落,收益率才有条件离开高位;若海峡通行与管道修复出现反复,能源溢价会重新抬升长端利率。